


Un mapa interactivo permite chequear dónde se concentra la deuda impaga en la Argentina
El relevamiento identificó a los menores de 35 años como el grupo más golpeado por el atraso en los pagos, con tasas de mora que en algunos casos superan el 40%.
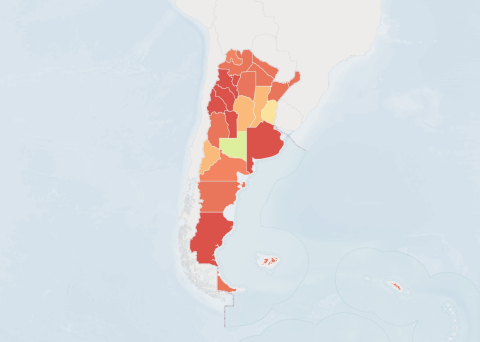
El Centro de Estudios de la Ciudad (CEC), con el apoyo de la Fundación Friedrich Ebert (FES), presentó el Mapa de la Deuda, una herramienta digital que permite consultar, provincia por provincia, ciudad por ciudad y barrio por barrio, la situación de los argentinos con sus obligaciones financieras. El desarrollo se construyó con información oficial de la Central de Deudores del Banco Central y ya está disponible en el sitio mapadeladeuda.ar.
La plataforma considera en situación de mora a quienes acumulan atrasos superiores a los 90 días en sus pagos, de acuerdo con las categorías 3, 4 y 5 que utiliza el BCRA para calificar a los deudores. Para ubicar geográficamente cada caso, el CEC cruzó el código postal asociado a cada deudor con datos de municipios, departamentos y barrios de todo el país.

Según el informe que acompaña al lanzamiento, la tasa de mora sobre la deuda de las personas físicas alcanzó el 17,4% a nivel nacional en junio, en un contexto en el que el crédito otorgado en términos reales dejó de crecer desde comienzos de año mientras el monto de los compromisos impagos siguió en aumento. "El mapa interactivo que elaboramos muestra lugares donde la gente debe mucho más de lo que puede pagar", explicó Mariano Almeyda, director del CEC, en una entrevista reciente.
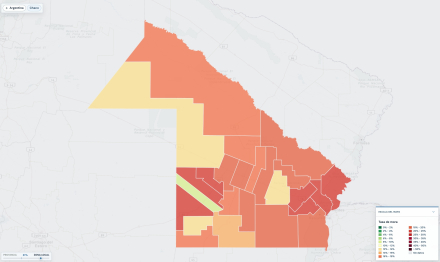
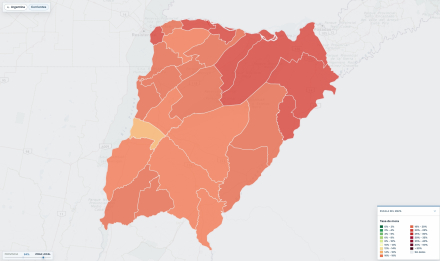
El relevamiento muestra además marcadas diferencias entre regiones. A nivel provincial, La Rioja, San Juan y Catamarca concentran las tasas de mora más altas del país, mientras que en el sur también se destacan casos puntuales, como Lago Argentino, en Santa Cruz, con un nivel que supera el 20%. Dentro de la Ciudad de Buenos Aires, barrios como Villa Soldati muestran guarismos cercanos a ese mismo porcentaje, muy por encima de zonas como Coghlan o Colegiales.
El impacto entre los menores de 35 años es uno de los datos que más preocupa a los especialistas del CEC: en ese segmento, la mora supera el 25% y llega a picos de hasta el 50% según el tipo de entidad acreedora. Almeyda vinculó ese fenómeno con las dificultades de los jóvenes para acceder a un empleo registrado: "Si no tenés un empleo registrado, es muy difícil que un banco te otorgue un crédito. Así, una billetera digital, con un simple botón en el celular, ya podés tener tu préstamo", señaló.
La herramienta también segmenta la mora según el tipo de entidad a la que se le debe dinero. Los proveedores no financieros de crédito ligados a electrodomésticos exhiben el nivel más alto, cercano al 48%; le siguen las tarjetas no bancarias, con un 33%, y los neobancos y billeteras digitales, con un 23%. En el otro extremo se ubican los bancos privados, con 18,6% de mora, y las entidades públicas, con 10,1%, los niveles más bajos de todo el sistema.
Almeyda advirtió que la falta de regulación sobre buena parte de estas plataformas termina perjudicando a quienes piden dinero prestado: "El nivel de tasa de interés, al no estar dentro del sistema financiero regulado, hace que haya un abuso en la imposición de las tasas para ese público", remarcó. Para el director del CEC, resulta necesario que el Estado establezca límites y reglas claras en ese segmento del mercado. "Es muy peligroso decir que un contrato entre particulares se tiene que resolver entre particulares y que el Estado se tiene que correr de esa situación", sostuvo.
Cualquier persona puede ingresar a mapadeladeuda.ar y consultar la situación de su barrio o provincia sin necesidad de conocimientos técnicos. "Cuando vas entrando a cada localidad o barrio, podés apreciar particularmente cada uno de los datos", indicó Almeyda, quien definió al objetivo de la herramienta como el de "aportar claridad y ayudar a entender un problema que seguirá presente en la vida diaria".
Temas en esta nota

La mora de las familias bajó al 12,2% en septiembre y acumula dos meses en descenso
ECONOMÍA

El oficialismo frenó las propuestas opositoras sobre emergencia en morosidad
DIPUTADOS

Hay quórum en Diputados: comienza el debate por la Ley de Inviolabilidad de la Propiedad Privada
SESIÓN EXTRAORDINARIA

Maratónica sesión hoy en Diputados por discapacidad, morosidad y Ley de Tierras
POLÍTICA

La morosidad de las familias bajó levemente, pero sigue en niveles elevados
ECONOMÍA

La mora crediticia se desacelera, pero el Banco Nación advierte que sigue en niveles altos

El FMI descartó riesgos financieros por la suba de la morosidad en los hogares argentinos
ECONOMÍA




