


Entre televisores y tarjetas: por qué la mora en la Argentina es una cuestión de subsistencia y no de lujo
Frente a los dichos del presidente Milei que achacan el endeudamiento a la compra de televisores para el Mundial, las cifras del sistema financiero demuestran que las familias no incumplen por un consumo suntuario, sino por la imposibilidad de cubrir la canasta básica.
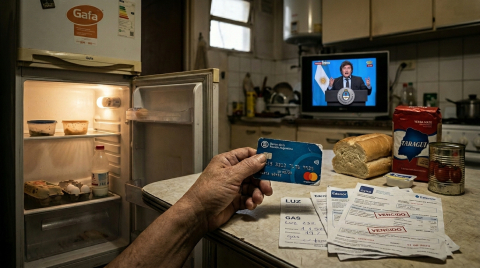
Las explicaciones oficiales que atribuyen el incremento del incumplimiento crediticio a la adquisición impulsiva de bienes durables representan un diagnóstico profundamente distorsionado de la realidad socioeconómica. Sostener que la morosidad de las familias es el resultado de un capricho o de la compra irreflexiva de electrodomésticos omite la transformación del crédito en la Argentina cotidiana: el financiamiento dejó de ser una vía de progreso o acceso al consumo suntuario para convertirse en un salvavidas de emergencia frente al incremento incesante del costo de vida.
El sobreendeudamiento como mecanismo de subsistencia diaria

Las estadísticas del Banco Central de la República Argentina y de los relevamientos del sector privado exponen una mecánica muy alejada de la narrativa del gasto recreativo, evidenciando niveles de irregularidad que alcanzan el 12,3% en los préstamos bancarios a las familias y ascienden al 26,9% en el ámbito del crédito no bancario y las plataformas fintech. En rigor, el incremento en la morosidad de los hogares y personas obedece a una combinación de factores macroeconómicos, deterioro de los ingresos y un alto costo de financiamiento. La causa primordial radica en la pérdida del poder adquisitivo, donde la alta inflación persistente acumulada en los últimos años y el rezago en el ajuste salarial redujeron el margen de gasto de los hogares, obligando a muchos a financiar consumos básicos como alimentos y servicios públicos con crédito.
A esto se suma el enardecido encarecimiento del crédito mediante el alza en las tasas de interés y de los costos financieros totales asociados a tarjetas y préstamos personales, lo que volvió prohibitivas las cuotas y refinanciaciones. El problema se profundiza por el uso sistemático del crédito para consumo corriente, donde recurrir a la tarjeta para saldar gastos habituales en lugar de bienes durables volvió al endeudamiento una bola de nieve recurrente y acumulativa, todo en un contexto agravado por la caída en el nivel de empleo e ingresos informales que afectó la regularidad económica de los sectores más vulnerables. Analizar este fenómeno requiere comprender si se evalúa la mora en deudas específicas como tarjetas, créditos UVA o servicios, o si se busca abordar el marco macroeconómico general, pero lo que resulta innegable es que la incapacidad de pago actual no es la consecuencia de un festejo deportivo ni de una pantalla nueva, sino el síntoma directo de un esquema de ingresos que resulta insuficiente para llegar a fin de mes.
Si bien existen casos puntuales de irresponsabilidad financiera, atribuir la crisis crediticia a la conducta individual de los deudores constituye un reduccionismo injusto. La inmensa mayoría de los argentinos no entra en mora por especulación ni por desidia, sino asediada por un contexto hostil que desbordó por completo la planificación del presupuesto familiar. La imposibilidad de cumplir con las obligaciones bancarias no refleja una falla moral de la sociedad, sino la trágica encrucijada a la que fueron empujados millones de hogares: la necesidad impostergable de elegir cotidianamente entre pagar una tarjeta, saldar el alquiler y las facturas de servicios, o simplemente garantizar la comida sobre la mesa.




