


El algodón argentino pierde lugar en el mundo y obliga a pensar otro modelo productivo
Con rindes por debajo de los líderes y una industria textil que no logra precios globales, el cultivo deja de cerrar y "la patria algodonera" queda ante una decisión incómoda.
El algodón, principal y emblemático cultivo del norte argentino, está en crisis, pero no como un rayo en cielo sereno: es más bien el final de una película que venía "spoileada" hace rato. A nivel global, el consumo total de fibras textiles cae frente al avance de las telas sintéticas —cada vez con mayor tecnología y prestaciones—, sobre todo el "spandex" (fibras químicas poliméricas), que mezclado con poliéster aporta alta elasticidad, comodidad y durabilidad a prendas deportivas, trajes de baño y ropa ajustada.
Está claro que el algodón no puede acompañar en precio este cambio y, frente a este nuevo modelo productivo, ganan por costo, tecnología y usos (deporte, térmicas, telas más livianas y resistentes) las fibras sintéticas, como la "lycra". En otras palabras: aunque el mundo vista más ropa, una parte creciente de esa ropa no "necesita" algodón.

Los reportes de mercado muestran consumos mundiales de algodón en el orden de veintipico de millones de toneladas, con oscilaciones y sin una tendencia clara de expansión sostenida, mientras el universo textil sintético crece con fuerza, impulsado por el auge de la ropa deportiva y la moda asociada a la vida sana desde hace años.
En ese tablero, los productores argentinos compiten desde una posición incómoda: producir algodón es caro frente a alternativas como soja, girasol o maíz y, cuando el precio internacional está planchado o bajo, el margen desaparece todavía más rápido. Además, los rindes locales quedan lejos de los que alcanzan potencias algodoneras que lograron escalar con clima, tecnología y estructura productiva. Brasil aparece recurrentemente con rendimientos muy altos (por encima de 1.500 kg/ha en varios casos), mientras la Argentina se mueve en valores sensiblemente menores, según distintos relevamientos.
Resultado: para una región donde el algodón también forma parte de la identidad, la cuenta se vuelve doblemente cruel: pierde plata y, encima, pierde relato.
Ahora, ojo con una trampa mental bastante argentina: pensar que esto se arregla "cerrando la puerta". El proteccionismo de los últimos gobiernos puede hacer ganar tiempo, pero si ese tiempo no se convierte en productividad real, termina siendo una sala de espera cara.
El ejemplo más reciente es la polémica "Caputo vs. modistos" de esta semana o, para graficarlo aún más, la licitación de caños vinculada a infraestructura energética, donde una firma asociada a Techint quedó afuera frente a una oferta de una empresa india. El propio Gobierno lo leyó como prueba de que el "compre nacional" no necesariamente creó competitividad, y la discusión derivó en acusaciones de dumping y tensiones políticas con el sector empresarial.
La lección no es que "la industria es mala" (eso sería un eslogan, no un análisis), sino que la industria que solo vive del mercado interno y de barreras permanentes se vuelve frágil: depende de inflación, regulaciones, permisos y de un "consumidor cautivo" pagando sobreprecios casi vergonzosos.
Y cuando el péndulo cambia —apertura importadora, dólar y costos reordenados, menos inflación, menos licencias— esa fragilidad queda expuesta.
En paralelo, aparecen reflejos defensivos a escala local, como la polémica en La Leonesa por una tasa aplicada a ciertos transportes o ingresos de mercadería, defendida por el municipio como herramienta fiscal y cuestionada por sectores que la perciben como un "peaje" o barrera al comercio. Si el mundo es una tormenta, sellar ventanas puede parecer intuitivo… pero también deja sin aire y sin intercambio: encarece, aísla, achica mercado y suele terminar castigando al consumidor local que supuestamente se busca proteger.
Entonces, ¿qué sería "pensar el futuro" del "oro blanco" sin quedar atrapados entre nostalgia y resignación?
Primero: aceptar que el sector privado no puede diseñarse solo como abastecedor del mercado interno; si la industria quiere ser grande, tiene que exportar. Y exportar significa competir en calidad, costos, escala o diferenciación.
Segundo: entender que "diferenciación" no es una palabra mágica. En algodón existe el segmento premium (tipo pima o extra larga), con mayor valor, pero es chico, con requisitos agronómicos y de cosecha que no se replican fácilmente a gran escala y no alcanza para absorber a todas las provincias productoras, donde el Chaco ostenta el primer lugar, seguido de Santiago del Estero, Salta y Formosa.
Tercero: asumir el cambio cultural que trae un país con menos inflación. Cuando Patricia Jebsen dice: "Ahora vamos a tener que aprender a hacer negocios sin inflación, porque en Argentina no sabemos hacer negocios sin inflación", señala algo incómodo pero real: durante años, la inflación funcionó como maquillaje de ineficiencias (se licuaban costos, se renegociaban precios, se ganaba por timing financiero). En un escenario más estable, eso se termina y queda la competitividad desnuda.
Ahí aparece el punto de fondo: provincias pobres no pueden darse el lujo de pelear por símbolos como si fueran piezas de museo. Necesitan transformar capacidades en productos y servicios vendibles afuera (agro con valor agregado real, logística, servicios basados en conocimiento, economías regionales bien integradas, energía o forestación donde aplique).
El algodón puede seguir existiendo, pero probablemente no como "la" respuesta total, sino como parte de una canasta más inteligente: menos épica del pasado y más ingeniería del porvenir.
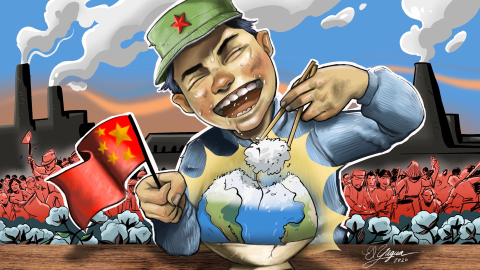
Y ojo: allá afuera está China, que hace rato viene comiéndose el mundo.
"Algodón que se va, que se va, que se va…Plata blanda, mojada de luna y sudor. Un ranchito borracho, de sueños y amor….…" cantaba Ramón "El Mensú" Ayala.




