


Los robots humanoides llegarán a los hogares, pero "no a velocidad de smartphone", advierten los analistas
Compañías como Sony, Samsung y Tesla lideran la carrera por los componentes que hacen posible el desarrollo de los humanoides, en un contexto en el que Estados Unidos restringe la importación de modelos fabricados en el exterior.
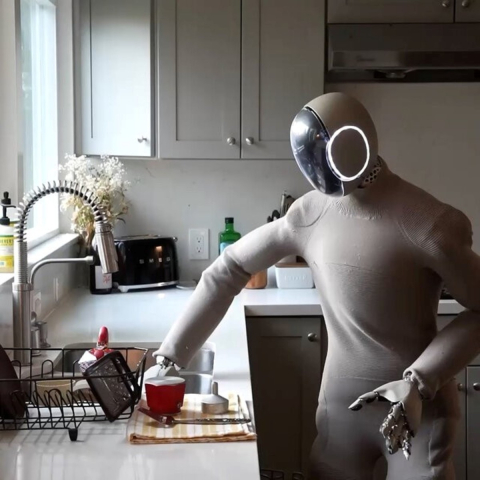
Los robots humanoides dejaron de ser una curiosidad tecnológica y se convirtieron en una de las apuestas de largo plazo de las principales compañías del mundo, aunque su llegada masiva a los hogares será mucho más lenta que la de otras tecnologías de consumo. Así lo plantea un análisis del sector financiero que compara la adopción de estas máquinas con la de electrodomésticos que tardaron décadas en instalarse en la vida cotidiana.
Para Sergio González, líder de la Oficina de Inversión de Cohen Aliados Financieros, la convivencia con robots de aspecto humano ya no está en discusión, pero el parámetro para pensar los tiempos de adopción no es el del smartphone —que se masificó en pocos años— sino el de productos que necesitaron mucho más tiempo para llegar a los hogares. El especialista sostuvo que los humanoides "formarán parte de la vida diaria, pero no a velocidad de smartphone".

El caso testigo es el de la aspiradora robótica: pese a costar menos de u$s500 y no representar riesgo físico para el usuario, después de 23 años apenas alcanzó entre el 14% y el 17% de los hogares estadounidenses, y la propia empresa que creó ese mercado, iRobot, terminó en quiebra en diciembre pasado. El automóvil, en comparación, tardó unos 17 años en llegar a la mitad de los hogares.
Con esa referencia, González calcula que un humanoide —más caro, complejo y riesgoso— difícilmente tenga una curva de adopción más veloz. Su proyección: con precios por debajo de los u$s20.000, ocho horas de autonomía y una normativa de seguridad específica, la escalada comercial podría arrancar entre 2028 y 2030 en logística e industria liviana, extenderse a empresas de servicios entre 2030 y 2035, y recién asomar en los hogares —con una penetración de dos dígitos bajos— hacia fines de esa década. Superar la mitad de los hogares, aclaró, no sería posible antes de 2050, y ni siquiera está garantizado.
El analista relativizó además el peso del "valle inquietante", el rechazo que generan las máquinas de apariencia demasiado humana: la evidencia disponible explicaría solo una parte del fenómeno, y la propia industria empezó a esquivarlo con diseño, como el robot doméstico NEO de la firma estadounidense 1X, cubierto por tejido y sin rostro. Las verdaderas restricciones pasan por la autonomía de las baterías, la destreza de las manos y la responsabilidad civil ante accidentes.
Detrás del impulso a la industria hay tres motores. El más sólido es demográfico: la OCDE proyecta una caída del 8% en la población en edad de trabajar hacia 2060, y Japón podría enfrentar una falta de 570.000 trabajadores de cuidado para 2040, un fenómeno que González calificó como "el ancla de toda la tesis" de inversión. El segundo es la baja de costos: Unitree Robotics pasó de vender su robot a unos u$s85.000 en 2023 a u$s25.000 en 2025, mientras Goldman Sachs midió una caída del 40% en el costo de fabricación en apenas un año, muy por encima del 15%-20% que esperaba, y por eso sextuplicó su proyección de mercado hacia 2035.
El tercer motor, el software, es hoy el principal cuello de botella: los sistemas de Physical Intelligence, compañía especializada en IA para tareas físicas, alcanzan apenas un 52% de éxito en sus propias pruebas. A eso se suman límites físicos —una batería de 2 kWh rinde solo dos horas de trabajo, por lo que se necesitarían tres o cuatro robots para cubrir un mismo puesto de forma continua— y de cadena de suministro, ya que China controla cerca del 90% del procesamiento de imanes de neodimio, insumo clave para los actuadores.
Esa incertidumbre tecnológica convive con una fuerte dispersión en las valuaciones. Figure AI llegó a los u$s39.000 millones sin revelar ingresos, mientras las proyecciones de mercado para 2035 van de u$s15.000 millones a u$s38.000 millones. Para González, eso obliga a distinguir el crecimiento esperado del sector del valor que hoy pueden justificar las empresas: "el inversor tiene que saber que compra una distribución de resultados muy ancha".
En ese marco, los balances del segundo trimestre mostraron que el negocio más concreto aparece hoy entre los proveedores de componentes y no entre los fabricantes de robots terminados. Sony fue la que más reforzó esa lectura, con un crecimiento del 26% en sensores de imagen, resultado operativo récord y un proyecto de inversión conjunta con TSMC —todavía en negociación— por unos u$s6.300 millones para producir sensores destinados, entre otros usos, a la "IA física". Samsung también gana exposición vía semiconductores, impulsada por la memoria y el HBM4, y recibió un pedido para fabricar el chip AI5 de Tesla vinculado a Optimus, aunque su robot doméstico Ballie mostró pocos avances; González advirtió, además, que el encarecimiento de la memoria podría presionar los márgenes de los humanoides durante 2027.
Tesla, por su parte, representa la apuesta más directa: la compañía desmontó la línea del Model S/X en Fremont para instalar allí la primera línea de producción de Optimus, aunque por ahora será de uso interno. Elon Musk lo definió como "el producto más difícil de escalar en la historia de Tesla". Toyota y Honda, en cambio, aportaron pocas novedades en el período.
El escenario regulatorio reforzó esa tendencia. El 28 de julio, Estados Unidos incorporó a los robots móviles fabricados en el exterior —incluidos humanoides y cuadrúpedos— a la Covered List de la FCC, lo que impide que los nuevos modelos obtengan autorización para importarse y venderse en el país. Según explicó González, la medida no es un arancel ni apunta exclusivamente a China: exige un 65% de contenido doméstico y no contempla excepciones para países aliados, por lo que un robot fabricado en Japón o Alemania puede quedar tan excluido como uno chino.
La restricción, sin embargo, no alcanza a los componentes vendidos por separado, lo que vuelve a beneficiar a compañías como Sony y Samsung, capaces de abastecer de sensores y semiconductores a fabricantes obligados a ensamblar sus robots dentro de Estados Unidos. Para González, se trata de una estrategia equivalente a vender "picos y palas": ganar exposición al crecimiento del sector sin depender de qué empresa termine imponiendo el humanoide dominante.
FUENTE: ÁMBITO FINANCIERO




