


El sobrestock de autos volvió a disparar los descuentos y la financiación a tasa cero en todo el país
Las proyecciones del sector resultaron demasiado optimistas: las ventas cayeron 9,7% en el acumulado anual y un 25% solo en mayo, lo que forzó a las terminales a desplegar bonificaciones y planes subsidiados para sostener el ritmo comercial.
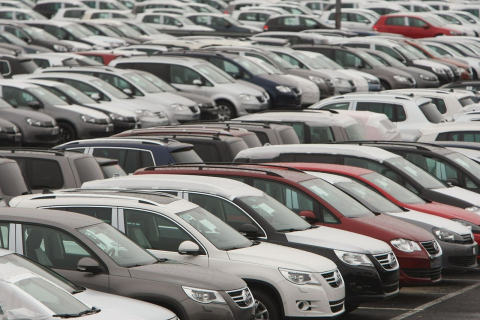
El mercado automotor argentino volvió a un esquema que el sector creía haber dejado atrás: sobrestock en concesionarios, descuentos agresivos y financiación a tasa cero como herramientas para sostener las ventas ante una demanda que no respondió como se esperaba. Las terminales reconocen que sobreestimaron el volumen de negocios para este año y ya trabajan en un plan comercial conjunto para reimpulsar las patentaciones.
Las cifras del primer tramo del año marcaron el ritmo del ajuste: caída acumulada de 9,7% y un mayo con baja interanual del 25%. En ese contexto, el presidente de Stellantis, Martín Zuppi, recortó la proyección anual del sector a 550.000 unidades, por debajo de las 580.000 patentadas en 2025 y lejos de los escenarios expansivos que se manejaban a principios de año.

La consecuencia directa fue la acumulación de unidades en las bocas de venta, lo que obligó a las marcas a multiplicar sus estrategias comerciales. Bonificaciones que trepan a cifras millonarias, planes de financiación subsidiados y promociones combinadas entre terminales y concesionarios se extendieron en todo el país en las últimas semanas. Toyota Compañía Financiera, por caso, presentó una línea a tasa cero de hasta 15 millones de pesos en 12 cuotas, con alternativas de hasta 25 millones en plazos de 24 meses.
El panorama evoca lo ocurrido en 2018, cuando la industria también anticipó crecimiento tras un récord histórico y terminó con 802.992 unidades patentadas, una caída del 10,9% respecto al año anterior. "Completamos el año más cambiante de nuestra historia", señaló entonces Dante Álvarez, presidente de ACARA, ante un resultado que había quedado muy por debajo del millón de vehículos que se proyectaba antes de la devaluación. El patrón que se repite es el mismo: estimaciones elevadas, retracción de la demanda y acumulación de stock que deriva en una guerra de precios.
La diferencia con aquel ciclo es que el mercado actual enfrenta además una mayor fragmentación de la oferta, con la llegada sostenida de marcas chinas que ganan participación en un segmento que se achica. Fuentes del sector advierten que la cantidad de jugadores resulta difícil de sostener con la demanda actual, lo que profundiza la presión sobre precios y márgenes en toda la cadena.




