


La bolsa argentina resistió mejor que sus pares regionales en medio del sacudón global
Mientras los principales mercados de América Latina cayeron más de 3%, el Merval apenas retrocedió 0,2% en pesos. El conflicto entre Estados Unidos e Irán sigue marcando el pulso de los inversores, pero la disciplina fiscal y el programa económico local actúan como amortiguadores.
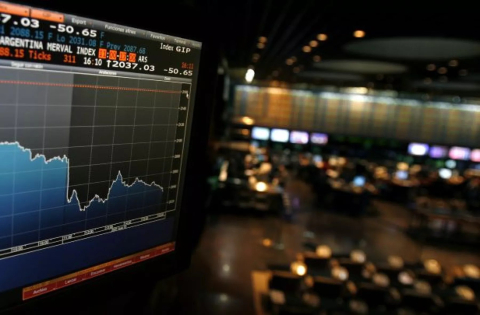
La escalada del conflicto entre Estados Unidos e Irán volvió a sacudir a los mercados financieros globales y puso a prueba la solidez de las plazas emergentes. Sin embargo, en medio de un panorama de caídas generalizadas, la bolsa argentina logró diferenciarse con un retroceso considerablemente menor al del resto de la región.
El S&P Merval, que agrupa a las acciones líderes del mercado local, cerró con una baja de apenas 0,2% medido en pesos y de 1,2% en dólares. El contraste con los vecinos fue elocuente: el Bovespa de San Pablo se desplomó 3,28%, la bolsa mexicana perdió 3,04% y la de Santiago de Chile retrocedió 3,02%. A nivel más amplio, el Índice de Mercados Emergentes sufrió una caída de 6,6%, mientras que el indicador específico de Brasil cedió 4,7%.

La guerra entre Washington y Teherán se convirtió en el factor dominante para los inversores de todo el mundo. La principal incógnita no es solo militar sino política: el mercado quiere saber si el desenlace del enfrentamiento derivará en un cambio de régimen en Irán o si, por el contrario, la estructura de poder se mantendrá intacta. En ese último caso, incluso una victoria militar estadounidense sería percibida como un resultado incompleto.
A medida que la percepción de un conflicto prolongado se instala entre los operadores, los mercados tienden a reacomodarse. Luego de los movimientos bruscos iniciales, suele establecerse una meseta de relativa calma que, sin embargo, no equivale a optimismo. Los activos de riesgo permanecen frenados y las decisiones de inversión se vuelven más cautelosas.
Las bolsas de Nueva York reflejaron esa dinámica. El S&P 500 está al borde de perder todas las ganancias acumuladas en el año si cede más de 0,50%, y el Nasdaq, que concentra a las principales tecnológicas, ya opera 2,50% en terreno negativo en lo que va de 2026. Los bonos del Tesoro estadounidense también cayeron y sus rendimientos treparon hasta 4,06%, un nivel que elimina las chances de recuperación para la deuda soberana de los países emergentes.
El peso y las reservas, un punto a favor
Uno de los datos más llamativos de la jornada fue que la moneda argentina no sufrió el impacto que podría haberse esperado. A pesar de que el dólar se fortaleció a nivel global hasta alcanzar su cotización más alta desde mediados de enero frente a las seis principales divisas del mundo, el peso mantuvo una fortaleza relativa. El Banco Central logró comprar 70 millones de dólares en el Mercado Libre de Cambios, donde se negociaron 372 millones de dólares en total.
No obstante, las reservas internacionales retrocedieron 382 millones de dólares hasta ubicarse en 46.135 millones. La caída no obedeció a intervenciones cambiarias sino a la depreciación del oro y del yuan frente al dólar, dos activos que forman parte de las tenencias del Central.
En el terreno de los dólares financieros, hubo una leve reacción alcista. El tipo de cambio MEP cerró en 1.434 pesos, el contado con liquidación se ubicó en 1.483 pesos y ambos registraron subas cercanas al 1,5%. El dólar informal, por su parte, apenas se movió: subió cinco pesos hasta los 1.425. En el segmento mayorista, la divisa avanzó un 1,6% y cerró en 1.415 pesos, acercándose al valor del mercado paralelo.
Bonos presionados pero sin desplome
La deuda soberana argentina en dólares registró bajas inferiores al 0,5%, un descenso que, si bien empujó al riesgo país seis unidades hacia arriba hasta los 573 puntos básicos, estuvo lejos de representar un deterioro significativo. En algún momento de la rueda, el indicador llegó a rozar los 600 puntos, pero terminó recortando esa suba.
La guerra también complicó las posibilidades de que el país acceda a los mercados internacionales de crédito en el corto plazo. Los bancos de inversión se muestran reacios a asumir riesgos en un contexto de tanta incertidumbre, lo que dificulta cualquier eventual colocación de deuda nueva.
Un test exitoso para las obligaciones negociables
En medio de ese clima adverso, la emisión de Obligaciones Negociables del Banco Ciudad funcionó como un termómetro de la confianza inversora local. La entidad colocó títulos ajustables por inflación (UVA) por 99.418 millones de pesos y rechazó ofertas por otros 57.000 millones, lo que evidenció una demanda muy superior a lo ofrecido.
Los instrumentos pagaron una tasa de 7,50% más inflación para el tramo a 24 meses y de 7,95% más inflación para el de 36 meses, rendimientos que se ubicaron por debajo de los de otros títulos comparables del mercado. La calificadora Moody"s Local les asignó la nota "AA+.ar" y los fondos captados se destinarán a financiar préstamos hipotecarios.
Tasas en baja y demanda por cobertura inflacionaria
Otra señal relevante fue la continuidad en el descenso de las tasas de interés de corto plazo. Las Letras de Capitalización (LECAP) con vencimiento hasta fin de noviembre ya rinden por debajo de 2,3% efectivo mensual, un nivel que empuja a los inversores hacia los bonos que ajustan por el costo de vida como alternativa para proteger el capital.
Futuros y cobertura cambiaria: una rueda agitada
El mercado de futuros del dólar vivió una de sus jornadas más activas en semanas. Se negociaron 1.864.089 contratos, la cifra más alta desde el 27 de enero. De ese total, la primera posición concentró 1.235.606 contratos, el mayor volumen para un primer vencimiento desde fines de octubre, es decir, desde la rueda posterior a las elecciones de medio término.
En paralelo, las operaciones con bonos atados a la evolución del tipo de cambio (dollar linked) alcanzaron un volumen de 328 millones de dólares en valor nominal, también el registro más elevado desde finales de enero. Algunos analistas identificaron la presencia de intervención oficial en la curva de estos instrumentos, particularmente en letras, con el objetivo de amortiguar la suba del tipo de cambio.
La posición de futuros de marzo perdió unos 31 millones de dólares en interés abierto, mientras que abril sumó 41 millones, lo que sugiere un desplazamiento de las coberturas hacia plazos más largos.
La mirada del mercado: programa sólido, contexto hostil
Entre los operadores y analistas, la lectura de la jornada fue matizada. Si bien nadie desconoce el impacto del conflicto internacional, el consenso apunta a que el programa económico argentino sigue siendo valorado por el mercado. La disciplina fiscal se mantiene, el marco favorable a la inversión privada fue ratificado y la normalización de las variables macroeconómicas avanza.
Sin embargo, la mejora de los precios de los activos argentinos depende también de un factor que escapa al control doméstico: el apetito global por riesgo. Mientras la guerra continúe y los inversores internacionales se mantengan en modo defensivo, el potencial de suba de los bonos y las acciones locales seguirá acotado. Lo que hoy frena al mercado argentino no es tanto la política interna como la turbulencia que viene de afuera.
Al cierre de la jornada, las señales del mercado nocturno de Nueva York mostraban un leve rebote en las bolsas, con el oro avanzando y el petróleo también en alza. Todo indicaba que los inversores se están adaptando al nuevo escenario sin tomar grandes apuestas, a la espera de una definición que todavía no llega.
Temas en esta nota

Euforia en los mercados: acciones suben hasta 50% y el riesgo país bajó a 600 puntos
ECONOMÍA

Expectativa por anuncios económicos: se disparan las acciones y recuperan los bonos
ECONOMÍA

Los ADRs y bonos en dólares rebotaron en el premarket tras el derrumbe postelectoral
ECONOMÍA

El Merval volvió a caer y el riesgo país trepó a 829 puntos
ECONOMÍA




