


Aplican por primera vez la ley de Inocencia Fiscal en Chaco y sobreseen a dos imputados por evasión
El Tribunal Oral Federal de Resistencia declaró extinguida la acción penal contra dos acusados por evasión fiscal al aplicar la ley 27.799, que elevó los montos mínimos de punibilidad.
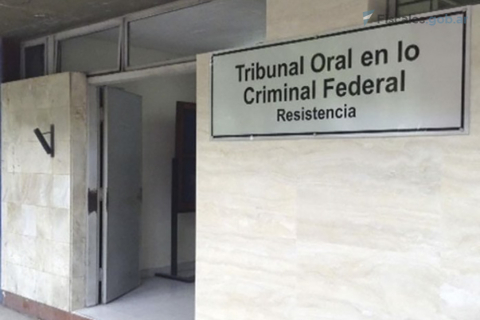
El Tribunal Oral en lo Criminal Federal de Resistencia aplicó por primera vez en la provincia del Chaco la denominada ley de "Inocencia Fiscal" (27.799) y resolvió declarar extinguida la acción penal contra dos imputados en una causa por evasión tributaria. La sentencia fue dictada el 26 de febrero de 2026 por el juez Enrique Jorge Bosch, quien entendió que los montos atribuidos en la acusación quedaron muy por debajo de los nuevos umbrales de punibilidad fijados por la reforma.
La causa involucraba a dos acusados que habían sido requeridos a juicio por evasión agravada mediante facturación ideológicamente falsa en relación al Impuesto a las Ganancias, al IVA y a Salidas No Documentadas del período fiscal 2017, así como por evasión simple del IVA correspondiente al primer trimestre de 2018. Si bien los importes imputados superaban ampliamente los parámetros vigentes al momento de los hechos, hoy resultan inferiores a los pisos establecidos por la nueva normativa, que fijó en 100 millones de pesos el mínimo para evasión simple y en 1.000 millones de pesos el de evasión agravada.

La aplicación de la ley se produjo a partir del planteo de la defensa, que invocó el principio de la ley penal más benigna previsto en el artículo 2 del Código Penal. El Ministerio Público Fiscal, tras realizar un análisis comparativo entre la legislación anterior y la vigente, coincidió en que correspondía aplicar la nueva norma y solicitó el sobreseimiento de los imputados. Esa coincidencia entre acusación y defensa despejó cualquier controversia procesal y habilitó la resolución en ese sentido.
En sus fundamentos, el juez Bosch sostuvo que los hechos atribuidos "no alcanzan el presupuesto legal que condiciona su punibilidad" bajo el régimen actual y remarcó que no corresponde efectuar interpretaciones restrictivas que limiten la operatividad del principio de benignidad. Para respaldar su postura citó el precedente "Vidal" de la Corte Suprema de Justicia de la Nación, reafirmando que cuando el legislador modifica los parámetros monetarios del régimen penal tributario, la nueva ley debe aplicarse a las causas en trámite si resulta más favorable para el imputado, consolidando así una línea jurisprudencial clara en el fuero federal chaqueño.




